仮想通貨入門|仕組み・リスク・始める前の確認事項
〜 仕組みを知り、リスクを理解してから判断する基礎ガイド 〜
このガイドはあなたのために作られました
「仮想通貨って聞いたことあるけど、何から始めればいいかわからない」
「詐欺とか怖い…でも乗り遅れたくない」
「難しい用語ばかりで挫折した」
そんな方が、自分のペースで仮想通貨(暗号資産)の仕組みとリスクを学び、買うか買わないかを自分で判断するための基礎を解説します。
記事の最後には、貯金を使わずに”お試し資金”を作る方法も、おまけで紹介しています。
📋 目次
- 第1章 そもそも仮想通貨って何?
お金との違い、ブロックチェーン、主な暗号資産の特徴 - 第2章 始める前に知っておきたいリスクと心構え
価格変動・詐欺・自己管理・税金 - まとめ+次のアクション
購入前に確認したいポイント
第1章 そもそも仮想通貨って何?
〜 専門用語はやさしく解説。お金の仕組みから丁寧に 〜
1-1 「普通のお金」と「仮想通貨」の違い
まず、あなたが毎日使っている「円」について考えてみましょう。
財布の中にある1,000円札。これは日本銀行が発行しています。
円は、社会で広く支払いに使えることや、通貨への信頼、物価の安定などに支えられています。
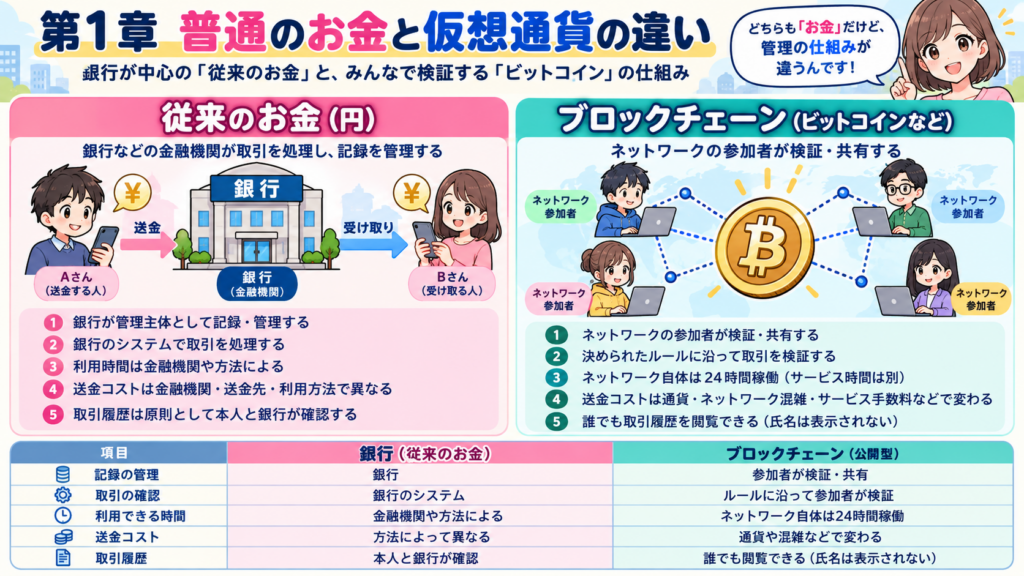
では仮想通貨は何が違うのか?
代表例のビットコインで見てみましょう。
ビットコインは、銀行のような単一の管理者を置かずに取引を検証する仕組みを採用しています。
つまりこういうこと:
従来のお金 → 銀行などが取引を処理し、記録を管理する
ビットコイン → ネットワークの参加者が、決められたルールに沿って取引を検証し合う
この「記録をつなぎ、みんなで検証・共有する仕組み」のことをブロックチェーン(blockchain)と呼びます。
※暗号資産によって、管理や検証の仕組みは異なります。
1-2 ブロックチェーンを小学生でもわかるように説明する
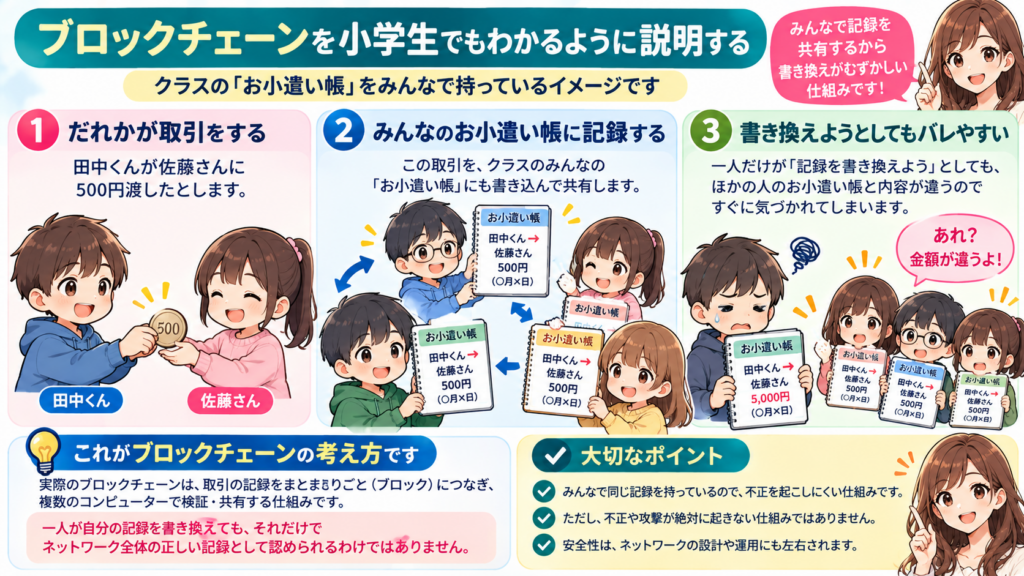
ブロックチェーンのイメージをつかむために、こんな場面を想像してください。
クラスの「お小遣い帳」を全員が持っている状態
田中くんが佐藤さんに500円渡したら、その記録をクラスのみんなの「お小遣い帳」にも書き込んで共有する。
一人だけが「記録を書き換えよう」としても、ほかの人の帳簿と合わないので気づかれやすい。
だから、一人だけの書き換えは通りにくい。
これがブロックチェーンの基本的な考え方です。
実際のブロックチェーンは、取引の記録をまとまりごとにつなぎ、複数のコンピューターで検証・共有する仕組みです。
一人が自分の記録を書き換えても、それだけでネットワーク全体の正しい記録として認められるわけではありません。
ただし、不正や攻撃が絶対に起きない仕組みではありません。安全性はネットワークの設計や運用にも左右されます。
銀行とブロックチェーン(ビットコインなどの公開型)の違いを、管理・検証の方法を中心に整理するとこうなります。
| 項目 | 銀行 | ブロックチェーン(公開型) |
|---|---|---|
| 記録の管理 | 銀行が管理主体として記録・管理する | ネットワークの参加者が検証・共有する |
| 取引の確認 | 銀行のシステムで処理する | 決められたルールに沿って参加者が検証する |
| 利用できる時間 | 窓口には営業時間がある。振込・ATM・ネットサービスの稼働時間は金融機関や方法による | ネットワーク自体は24時間稼働(取引所などのサービス時間は別) |
| 送金コスト | 金融機関・送金先・利用方法によって異なる | 通貨・ネットワークの混雑・サービスの出金手数料などで変わる |
| 取引履歴 | 原則として本人と銀行が確認する | 公開型ではアドレスや取引額などを閲覧できる。外部情報との照合で利用者が推測・特定される場合もある |
1-3 主要な仮想通貨を3分で理解する
暗号資産には、さまざまな種類があります。
ここではBTC・ETH・ステーブルコイン・XRPを例に、用途や仕組みの違いを紹介します。
① ビットコイン(BTC)
- 仮想通貨の元祖。2009年に誕生。
- 総発行枚数が2,100万枚に限定されている(希少性がある)
- 「デジタルゴールド」と呼ばれることが多い
- 時価総額(市場全体の価値)が最大で、最も長い運用実績がある
② イーサリアム(ETH)
- 「プログラムが動くブロックチェーン」として2015年に誕生。
- NFT・DeFiなどのサービスを支える代表的な基盤の一つ
- 時価総額でも上位に位置する
- 「仮想通貨界のインフラ」と表現されることが多い
③ USDT / USDC(ステーブルコイン)
- 1枚あたり1米ドルに連動する価値を目指す仮想通貨
- ほかの仮想通貨に比べて値動きを小さく抑える設計で、取引の待機資金などに使われる
- ただし、市場価格が1ドルから外れることがあり、安全な現金や銀行預金と同じではない
- 米ドルに連動していても、円で見た価値は為替相場によって変わる
④ XRP(エックスアールピー)
- XRP Ledgerというネットワークで使われる暗号資産
- 決済や国際送金などでの利用を想定している
- Ripple社(企業)とXRP(暗号資産)は別のもの
- 少額で買えるかどうかは、取引所・取引方法の最低注文金額などによって異なる
4種類の特徴を比較してみよう
用途が違う暗号資産を、根拠のない「安全ランキング」で並べないようにしましょう。
| 種類 | 主な役割・特徴 | 初心者が確認したい点 |
|---|---|---|
| BTC | 価値の保存手段としても注目される決済用の暗号資産 | 価格変動、取引コスト、保管方法 |
| ETH | アプリやスマートコントラクトが動くネットワークで使われる資産 | 価格変動、ネットワーク利用料 |
| USDT・USDC | 1米ドルへの連動を目指すステーブルコイン | 連動が外れるリスク、発行体、円ドル為替 |
| XRP | XRP Ledgerで決済などに利用される資産 | 価格変動、用途、取引条件 |
💡 第1章のポイント
- ビットコインは銀行のような単一の管理者なしで動き、ブロックチェーンで取引を検証している
- ブロックチェーンは不正を起こしにくくする仕組みだが、「絶対に安全」ではない
- BTC・ETH・ステーブルコイン・XRPを例に、特徴と用途の違いを確認した
- 難しい用語は、一つずつ意味を整理すると理解しやすくなる
第2章 始める前に知っておきたいリスクと心構え
〜 知らずに始めると損をしやすい「落とし穴」を先に紹介します 〜
⚠️ この章は最も重要です。
買い方を知る前に、リスクを理解し、購入しない選択肢も考えることが大切です。
2-1 仮想通貨の4大リスクを正直に説明する
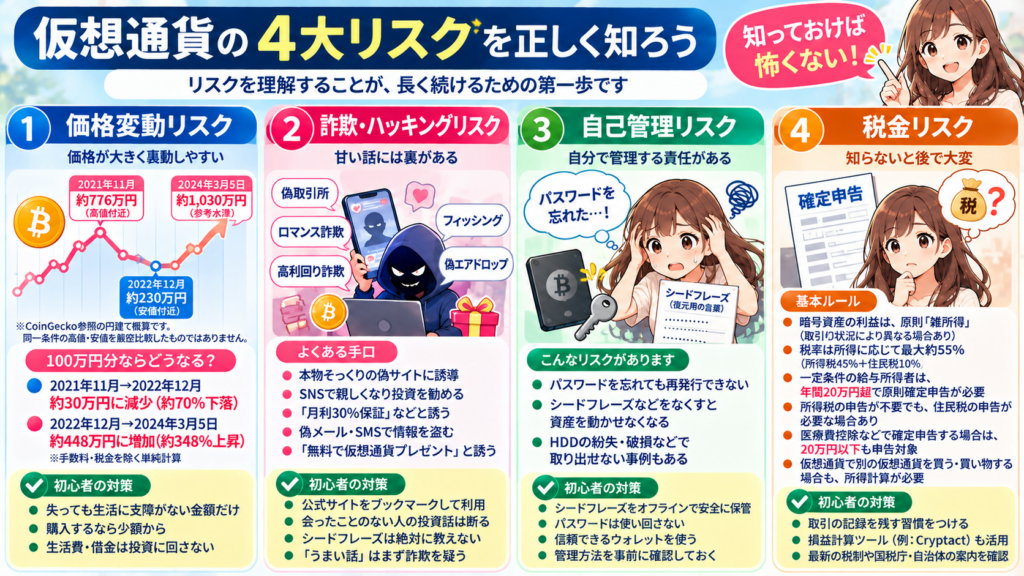
リスク① 価格変動リスク(ボラティリティ)
仮想通貨は、株式など一般的な資産と比べて価格が大きく動きやすいのが特徴です。
ビットコインの過去の価格水準を、概算で比べてみましょう。
以下は過去の価格を丸めた参考例です。特定の取引所の同じ時刻の終値や、厳密な最高値・最安値を比較したものではありません。
| 時期 | 1BTCの価格(円建て・概算) | 表示額からの計算 |
|---|---|---|
| 2021年11月(高値付近) | 約776万円 | ─ |
| 2022年12月(安値付近) | 約230万円 | 約70%下落(2021年11月比) |
| 2024年3月5日(参考水準) | 約1,030万円 | 約348%上昇(2022年12月比) |
100万円分の保有額で考えると:
上の概算値から単純計算すると、約776万円→約230万円の下落では100万円が約30万円に減り、約230万円→約1,030万円の上昇では100万円が約448万円になる計算です。
※実際の売買結果を示すものではありません。手数料・スプレッド・税金などは考慮していません。過去の値動きは将来の利益を保証しません。
初心者が守るべき鉄則:
- ✅ 購入する場合は、失っても生活に支障がない範囲を先に決める
- ✅ 購入する場合は少額から検討し、値動きの大きさを理解する
- ✅ 生活費・緊急用の資金・近く使う予定のお金は除いて考える
- ✅ 投資しないのも選択肢
- ❌ 生活費や緊急用の資金を投資に回さない
- ❌ 借金して投資しない
リスク② 詐欺・ハッキングリスク
仮想通貨や投資を名目にした詐欺の被害が目立っています。
警察庁の2023年の資料では、SNS型投資詐欺の認知件数は2,271件、被害額は約277.9億円でした。
暗号資産だけでなく、株式などを名目とする詐欺も含む過去の統計です。
よくある詐欺の手口:
| 手口 | 具体的な内容 | 見分け方・対策 |
|---|---|---|
| 偽取引所 | 本物そっくりの偽サイトに誘導 | URLを必ず確認。公式サイトをブックマークしてそこから開く |
| ロマンス詐欺 | SNSで親しくなり投資を勧める | 会ったことのない人の投資話には、送金・投資をせず強く警戒する |
| 高利回り詐欺 | 「月利30%保証」などと誘う | 高い利回りを保証する話は疑う |
| フィッシング | 偽メール・偽SMSでログイン情報を盗む | メールやSMSのリンクからはログインしない |
| 偽エアドロップ | 「無料で仮想通貨プレゼント」と誘い、ウォレットの資産を抜き取る | シードフレーズ(復元用の言葉)は誰にも教えない。求められたら詐欺を疑う |
⚠️ 黄金ルール:「うまい話」は、まず詐欺を疑う
本当に儲かる情報を、見ず知らずのあなたに教える理由は普通ありません。
リスク③ 自己管理リスク
仮想通貨は「自分で管理する」責任が伴います。
取引所アカウントとは異なり、自己管理のウォレットでは、パスワードや秘密情報の紛失に対して事業者の再発行サービスを利用できないことがあります。
自己管理のウォレットでは、秘密鍵(ひみつかぎ)や復元情報を失い、ほかに回復手段がなければ、資産を動かせなくなるおそれがあります。
実際に起きた事例:
- 2013年、英国の男性がビットコインの秘密鍵に関係するデータを保存したHDDを誤って廃棄したと報じられた事例があります。
自己管理のウォレットを使う場合は、復元情報を他人に教えず、紛失や盗難に備えた保管方法を事前に学びましょう。
リスク④ 税金リスク(知らないと後で大変)
仮想通貨の利益は課税対象です。見落としやすいポイントなので、始める前に押さえておきましょう。
基本ルール:
- 暗号資産取引で生じた所得は、原則として「雑所得」に区分され、ほかの所得と合算して税額を計算します。ただし、取引の状況によって扱いが異なる場合があります。
- 税率は所得に応じて変わり、最大で約55%(所得税45%+住民税10%。復興特別所得税を除く)。全員に55%がかかるわけではありません。
- 一定条件を満たす給与所得者では、給与・退職所得以外の所得の合計が年間20万円を超えると、原則として所得税の確定申告が必要です。「20万円以下なら誰でも非課税」という意味ではありません。
- 「仮想通貨で仮想通貨を買う」「仮想通貨で買い物する」場合も、所得の計算が必要になります。
- 所得税の確定申告が不要でも、住民税の申告が必要な場合があります。医療費控除などのために所得税の確定申告をする場合は、20万円以下の所得も含めて申告する必要があります。
⚠️ よくある勘違い:
「取引所から日本円で出金しなければ課税されない」→ 間違い
保有している仮想通貨の値上がりだけの「含み益」と、売却・交換・支払いなどで生じた所得は区別されます。
日本円で出金していなくても、所得計算が必要になる場合があります。
また、報酬として仮想通貨を受け取った場合など、受け取った時点で所得計算が必要になるケースもあります。
なお、一定の暗号資産取引について申告分離課税への見直しが示されています。
ただし、対象取引・法令の施行・適用開始時期には条件があります。すべての暗号資産取引が一律に約20%の税率になったという意味ではありません。
実際に取引する年の国税庁・金融庁の案内を確認してください。
💡 初心者へのアドバイス:
最初から取引履歴や手数料の記録を残す習慣をつけましょう。
Cryptact(クリプタクト)などの損益計算ツールを利用する方法もあります。
詳しくは国税庁の案内や、お住まいの自治体の住民税案内を確認してください。
2-2 初心者が持つべき「正しい心構え」3か条
第1条:購入するなら、生活を守れる資金の範囲を決める
仮想通貨は投機性が高い資産です。
「絶対に増える」と思って始めると、精神的に追い詰められます。
価格が大きく下がったときは、焦って判断しないことが大切です。ただし、保有を続ければ必ず回復するわけでもありません。
投資した理由、資金が必要になる時期、これ以上の損失に耐えられるかを確認し、売却・保有のどちらも検討してください。
購入する場合は、失っても生活に支障がない金額にとどめ、判断を急がずに済むように資金の範囲を決めておきましょう。
購入を見送ることも選択肢です。
第2条:わからないものには投資しない
SNSや知人から「この銘柄は必ず上がる」と勧められても、その通貨が何に使われるのか説明できないなら、手を出さないのが基本です。
特に次のような話には注意してください。
- 「今だけ」「あなただけ」と急がせる
- 聞いたことのない取引所やアプリへの登録を求める
- 利益や元本を「保証」すると言う
取引所を選ぶときは、金融庁の暗号資産交換業者登録一覧で確認しましょう。
登録業者でも価格下落や事業者のトラブルによる損失がないわけではありません。
第3条:焦らず、学びながら少しずつ進める
「早く始めないと乗り遅れる」という焦りは、判断を誤る大きな原因になります。
購入する場合は少額から検討し、手数料・操作方法・記録の残し方を事前に確認しましょう。
送金が必要な場合は、対応ネットワークや宛先を確認し、少額でのテスト送金を検討してください。
購入せずに学び続けても構いません。
一定額を定期的に買う方法もありますが、購入時期を分散しても損失を防げるわけではありません。
わからないことが出てきたら、いったん手を止めて確認する習慣をつけましょう。
💡 第2章のポイント
- 仮想通貨は価格変動が大きく、短い期間で大きく値下がりすることもある
- 「うまい話」や投資を急がせる勧誘は、まず詐欺を疑う
- 秘密鍵や復元情報を失うと、資産を動かせなくなるおそれがある
- 売却・交換・支払いなどで生じた所得は課税対象。日々の記録が大切
- 購入するなら生活に支障がない範囲で。わからないものには投資せず、購入しない選択も大切
まとめ+次のアクション
📌 仕組み
仮想通貨は、銀行のような管理者を置かず、参加者が取引を検証する仕組みです。不正は起こしにくいものの、「絶対に安全」ではありません。ステーブルコインも、価格が保証されているわけではありません。
⚠️ リスク
- 値動きが大きく、短期間で大きく下がることがある
- 「必ず儲かる」「今だけ」と急がせる話は詐欺を疑う
- 秘密鍵や復元情報をなくすと、資産を動かせなくなる
- 売却や交換で出た利益は課税対象。記録をつけておく
✅ 始めるなら、この順番で
- 失っても生活に困らない金額を決める
- 金融庁に登録された取引所か確認する
- 本人確認と二段階認証を設定する
- 取引の記録方法を準備する
- 少額の現物取引から試す
学ぶことと買うことは別です。不安なら「今は買わない」も立派な判断です。
💡 仮想通貨に興味はある。でも貯金は減らしたくない…
「まずは少額で試してみたい」と思っても、生活費や貯金からお金を出すのは不安ですよね。
実は、普段のネットサービスの利用などで報酬を受け取れる「セルフバック」という仕組みがあります。
お金をかけずに利用できる案件もあり、条件を満たせば受け取った報酬を自由に使えます。
仮想通貨を買うかどうかは、その後に考えても大丈夫。まずは貯金に頼らず、お試し資金を準備する方法を知ってみませんか?
※報酬の受け取りには案件ごとの条件があります。費用が発生する案件もあります。
※本ガイドは一般的な情報であり、特定の銘柄や取引所への投資を推奨するものではありません。税金の扱いは国税庁・自治体の案内や税理士にご確認ください。